Fluxo de caixa para papelaria: modelo simples e passo a passo
Enviar no WhatsApp
Neste guia
Fim do mês. Você abre o aplicativo da sua conta e o saldo diz R$ 212,00. No celular, três vendas aparecem como pagas. Na gaveta, caixas de caderno que você comprou semana passada. Na cabeça, a pergunta: "Eu vendi bem este mês. Cadê o dinheiro?".
Se já te aconteceu, não foi falta de talento. Faltou conta. O dinheiro não sumiu, ele só foi parar em lugares que você não está olhando: no estoque que ainda não girou, no frete, na taxa da maquininha, no mercado de casa. A cura não é complicada, e não precisa de planilha de contador. Precisa de um hábito de 15 minutos por semana.
Lucro e caixa não são a mesma coisa
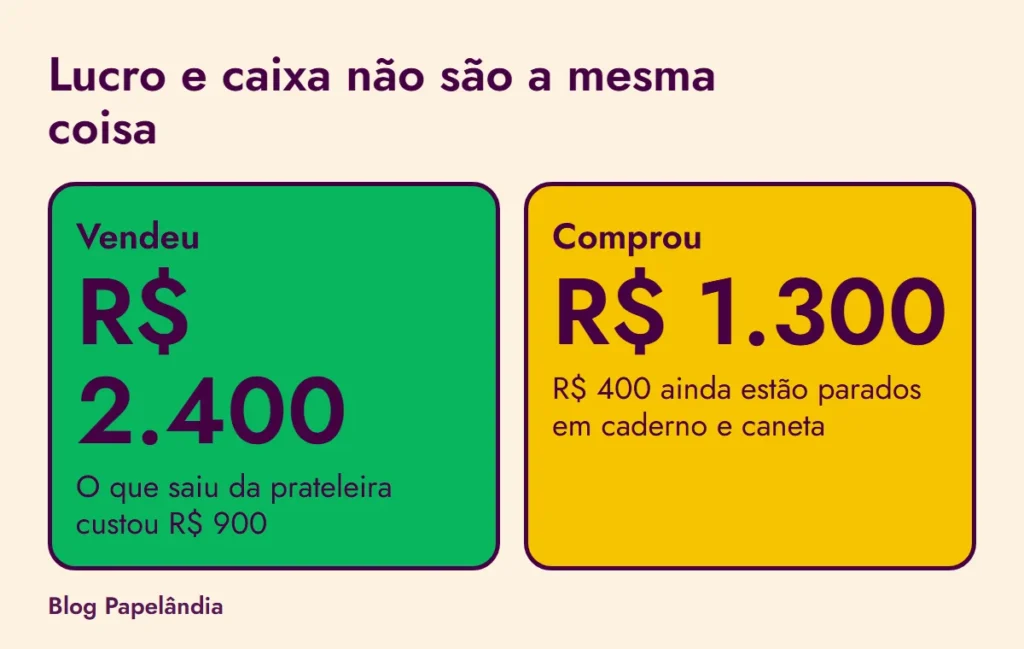
Lucro é o que sobra das vendas depois de pagar os custos do que foi vendido. Caixa é o dinheiro que está de fato à mão. Um exemplo para ver a diferença:
Imagina que você comprou R$ 1.300 de mercadoria no mês e vendeu R$ 2.400. Mas o que saiu da prateleira custou R$ 900. Os outros R$ 400 ainda estão lá, em caderno e caneta. No lucro, entra só o custo do que foi vendido: 2.400 menos 900. No caixa, entram os R$ 1.300 que você gastou, e R$ 400 deles estão parados na prateleira. Por isso dá para ter lucro e saldo baixo ao mesmo tempo.
Passo 1: duas contas, nunca uma só
A primeira coisa, antes de qualquer caderno: separa o dinheiro da loja do dinheiro de casa. Pode ser uma conta digital gratuita só para o negócio, com uma chave Pix também só do negócio. Toda venda entra ali. Toda compra de mercadoria sai dali. Se você é MEI, conversa com a sua contadora sobre a melhor forma de fazer isso no seu caso.
Parece pouco, mas sem isso nenhuma outra conta fecha. Dinheiro misturado esconde o resultado.
Passo 2: um caderno de cinco colunas
Pega um caderno e traça cinco colunas: data, o que foi, entrou, saiu, saldo. Cada vez que mexer no dinheiro da loja, anota. Venda de caneta, entrou. Pedido ao atacado, saiu. Frete, embalagem, taxa de cartão, divulgação, tudo que saiu. Se preferir planilha, as colunas são as mesmas.
Para ajudar na hora de olhar, escolhe de quatro a seis tipos de saída e usa sempre os mesmos nomes: mercadoria, embalagem, taxas, divulgação, imposto, outros. Assim, no fim do mês, você soma por tipo e vê onde mais pesa.
Passo 3: pague a si mesma
Aqui vive o ponto mais esquecido. A dona do negócio também recebe, mas não "pegando do caixa quando precisa". Combina com você mesma um valor fixo de retirada, e tira sempre no mesmo dia, tipo todo dia 5. Retirada é o seu salário combinado e sai do que sobra depois da reposição. Se a loja não aguenta esse valor ainda, olha duas coisas: o preço e o estoque parado. Volta para a conta do texto sobre markup e margem.
Passo 4: cada venda já tem destino
Quando uma venda entra, uma parte dela já tem dono. Usando as contas do exemplo da caneta de R$ 7,90, que tinha custo real de R$ 4,60 e R$ 0,71 de taxas e perdas:
- Reposição: R$ 4,60 voltam para comprar outra caneta.
- Taxas e perdas: R$ 0,71 já foram embora.
- Sobra: R$ 2,59 vira a sua retirada e a sua reserva.
Reposição primeiro. Quem trata o dinheiro da reposição como lucro descobre no pedido seguinte que não tem como comprar de novo. Se quiser, usa envelopes de verdade, ou três subcontas no aplicativo da sua conta.
Um mês na prática
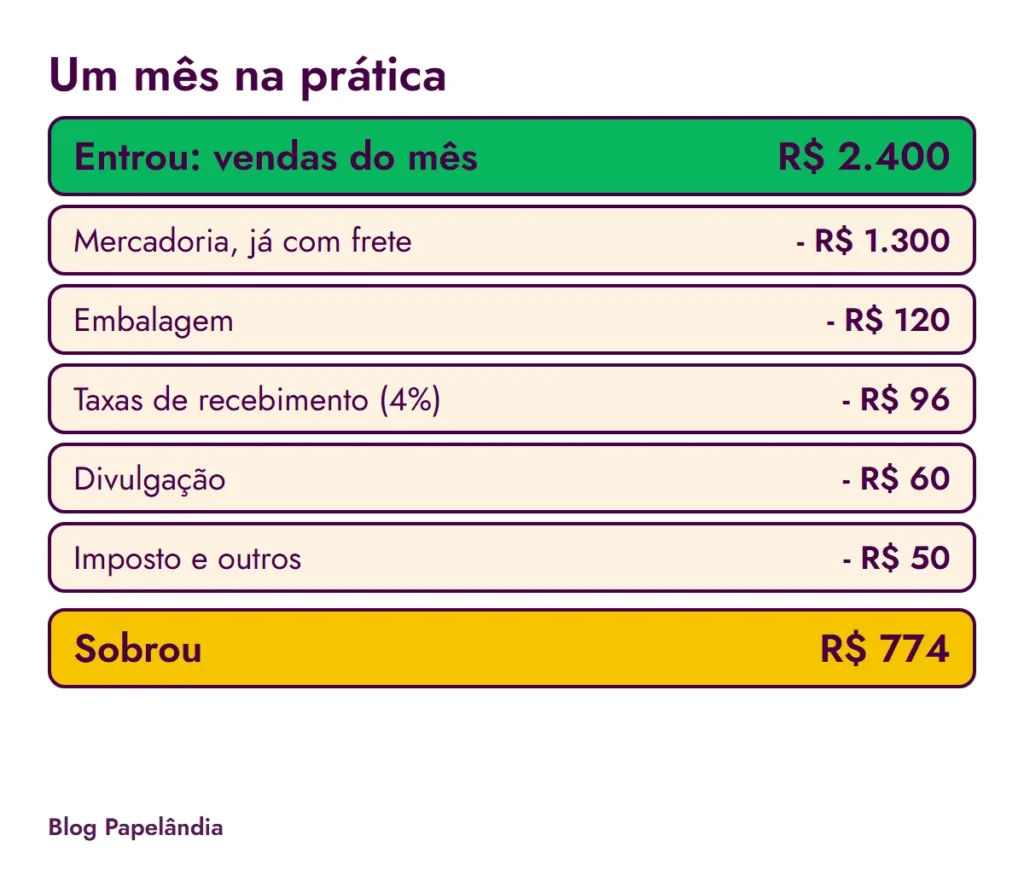
Imagina um mês assim:
| Entrou | R$ |
|---|---|
| Vendas do mês | 2.400 |
| Saiu | R$ |
|---|---|
| Mercadoria, já com frete | 1.300 |
| Embalagem | 120 |
| Taxas de recebimento (4%) | 96 |
| Divulgação | 60 |
| Imposto e outros | 50 |
| Total | 1.626 |
Sobraram R$ 774. Desses, R$ 400 foram a sua retirada combinada e R$ 374 ficaram como reserva para o mês seguinte. Repara que parte da mercadoria comprada ainda está na prateleira, então a sobra real do mês é maior do que parece, mas o caixa só aparece quando ela vender. Saber isso tira o peso do saldo baixo.
Olha para frente: os próximos 30 dias
Toda sexta, ou todo domingo, reserva 15 minutos e faz duas perguntas: "o que vai sair nos próximos 30 dias?" e "o que deve entrar?". Parcela de cartão, boleto do atacado, imposto fixo, tudo vai para a lista de saídas. Parcelar uma compra que ainda não virou dinheiro empurra o aperto para o mês seguinte. A lista mostra isso antes de acontecer.
Se você é MEI, tem mais alguns números para ter na cabeça. O limite de faturamento é de R$ 81 mil por ano, segundo o gov.br (página modificada em 16/09/2026), o que dá em média R$ 6.750 por mês, e conta o total vendido, não o lucro. No ano em que o MEI abre, o limite é proporcional: R$ 6.750 vezes os meses de atividade, de acordo com a Receita Federal. Passou até 20% do teto? Paga um DAS complementar sobre o excesso e vira Microempresa no ano seguinte. Passou de 20%? O desenquadramento vale desde o começo do ano (gov.br). O DAS mensal do MEI é um valor fixo, que não muda com as vendas, e o MEI mantém o relatório mensal de receitas brutas, com as notas de compra anexadas, para apresentar só se o Fisco pedir (Receita). Há propostas de aumento do teto em tramitação, como o PLP 186/2026 (R$ 110 mil em 2027 e R$ 140 mil em 2028, segundo o gov.br), mas nenhuma vale ainda. A sua contadora confirma o que se aplica a você.
Guarda nos meses bons para os meses calmos
A papelaria tem picos (volta às aulas, Natal) e vales. O caixa respira quando você guarda parte do que entrou nos picos para os vales. O texto sobre o calendário de datas mostra onde ficam os picos do ano.
Se você acabou de começar, o caderno de cinco colunas já basta. Se já vende há um tempo, soma os últimos três meses por tipo de saída e vê qual pesa mais.
Para fazer hoje (15 minutos)
- Abre uma conta, ou uma chave Pix, só para o negócio.
- Cria no caderno as cinco colunas.
- Anota tudo o que mexeu no dinheiro da loja nos últimos sete dias.
- Escolhe um valor de retirada e o dia em que vai tirar.
- Marca no celular um alarme semanal para olhar o caderno.
Quando o caixa estiver em dia, fica mais fácil decidir quanto investir em estoque e quando repor. E, se quiser repor, as seções de Canetas e Cadernos estão por tipo e marca na loja.
A gente quer que mais empreendedoras alcancem segurança financeira com o próprio negócio, e um caixa organizado é um dos passos mais firmes nessa direção. Está nas suas mãos hoje.
Que o seu caixa respire e o seu domingo à noite também.
Fontes consultadas em 20/10/2026: gov.br, Ministério do Empreendedorismo, Teto do MEI (modificado em 16/09/2026); Receita Federal, Perguntas e Respostas MEI e Simei (atualizado em 29/04/2025). Regras e valores podem mudar, e este texto não substitui a orientação da sua contadora.
Com carinho, equipe Atacado Papelândia
Perguntas frequentes
Qual a diferença entre lucro e caixa?
Lucro é o que sobra das vendas depois de pagar todos os custos daquilo que foi vendido. Caixa é o dinheiro que realmente está disponível. Você pode ter lucro no papel e caixa vazio, por exemplo se comprou muito estoque que ainda não vendeu, ou se a cliente vai pagar só no mês que vem.
Preciso abrir uma conta separada para o negócio?
O ideal é separar, nem que seja uma conta digital simples e gratuita só para o negócio. Misturar o dinheiro de casa com o da loja é o caminho mais rápido para não saber se a papelaria dá lucro. Quem é MEI deve conversar com a contadora sobre a melhor forma de fazer essa separação.
Quanto devo retirar do negócio para mim?
Não existe porcentagem certa. Comece com um valor fixo que caiba no que a loja sobra de verdade depois de repor o estoque, e retire sempre no mesmo dia. O importante é que seja um valor combinado com você mesma, não aquele que sobra do que você gastou sem perceber.
Planilha ou caderno?
O que você vai usar toda semana. O caderno de cinco colunas funciona muito bem para quem está começando, e a planilha ajuda quando o volume cresce. Se você já tem o hábito de anotar tudo no celular, uma planilha simples serve.
O faturamento do MEI conta o que eu vendo ou o que eu lucro?
O limite do MEI fala em faturamento, isto é, o total vendido, não o lucro. O teto atual é de R$ 81 mil por ano, segundo o gov.br, o que dá em média R$ 6.750 por mês em vendas. No ano em que o MEI abre, o limite é proporcional: R$ 6.750 vezes os meses de atividade. Acompanhe esse número e converse com a sua contadora sobre o seu caso.